Aylık Bütçe Terimleri: Kişisel Finansınızda Bilmeniz Gereken Temel Kavramlar
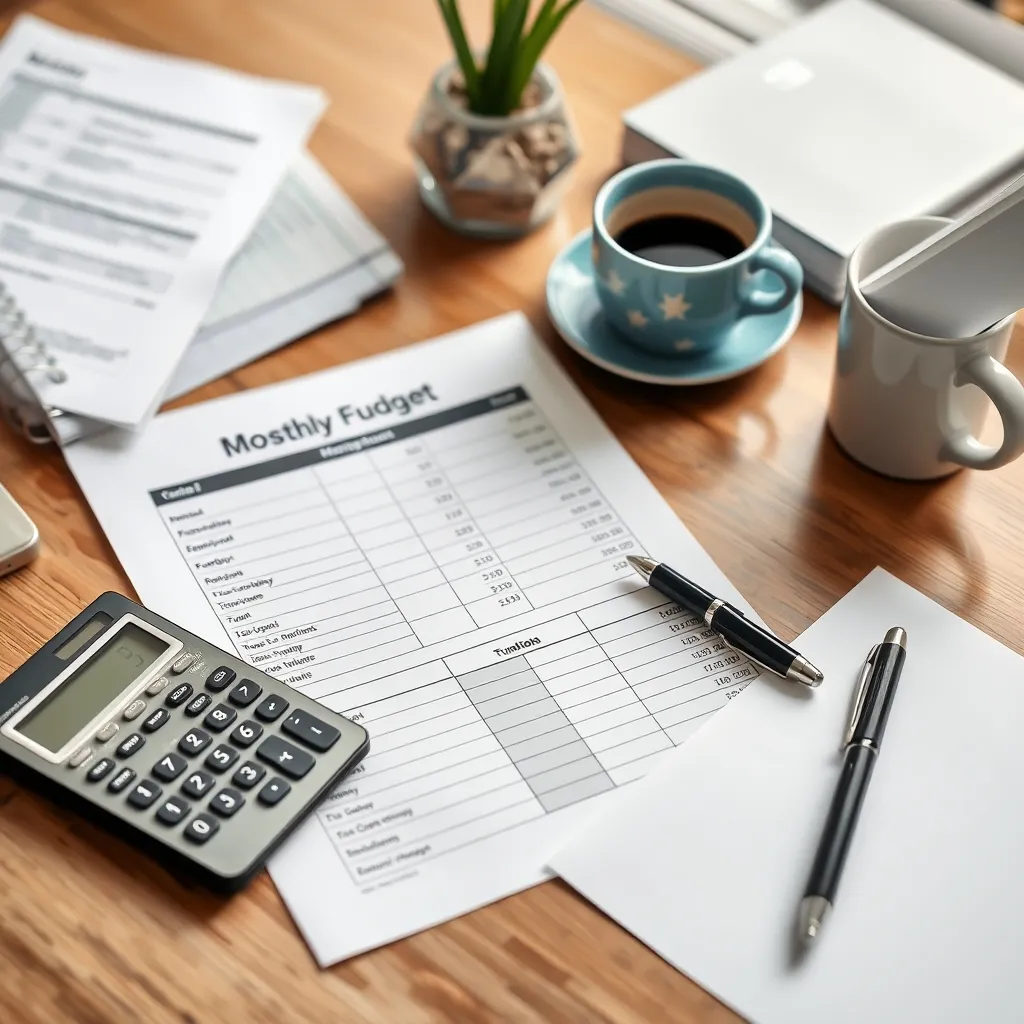
Aylık bütçe oluşturmak, kişisel finans yönetiminin temel taşlarından biridir. Ancak bütçe yaparken kullanılan terimleri bilmeden etkin ve verimli bir planlama yapmak zorlaşır. Bu yazıda, aylık bütçe ile ilgili en önemli terimleri sade ve uygulanabilir şekilde açıklayarak finansal kararlarınızı güçlendirmeyi hedefliyoruz.
Gelir (Income)
Bütçenin başlangıç noktası, elinize geçen net gelirdir. Net gelir, herhangi bir kesinti yapılmadan önceki brüt gelirden farklı olarak, vergi ve sosyal güvenlik kesintileri yapıldıktan sonra elinize geçen paradır. Örnek: 10.000 TL brüt maaşınız varsa, net geliriniz yaklaşık 7.500 TL olabilir (yaklaşık %25 kesinti oranı). Bütçe planlamasında bu net gelir dikkate alınmalıdır.
Gider (Expense)
Bütçeden çıkan, harcanan tüm para kalemleridir. Giderler iki ana kategoriye ayrılır:
- Sabit Giderler: Her ay aynı tutarda ödediğiniz, genellikle değişmeyen ödemelerdir. Örnekler: Kira, elektrik, su, internet, sabit taksitler. Örneğin, aylık 1.200 TL kira ve 200 TL internet faturası sabit giderleriniz olabilir.
- Değişken Giderler: Ay içinde değişebilen giderlerdir. Örnek: Market alışverişi, eğlence, eğitim, giyim gibi kalemler. Örneğin, aylık ortalama 1.000 TL market harcamanız olabilir, ancak bu tutar ayda 800 TL ya da 1.200 TL’ye de çıkabilir.
Bütçe Dengesi (Budget Balance)
Gelirleriniz ve giderleriniz arasındaki farktır. Eğer geliriniz giderinizden daha fazlaysa bütçe pozitif, tam tersi ise negatiftir. Örnek: Net geliriniz 7.500 TL, toplam gideriniz 6.000 TL ise bütçe fazlasınız 1.500 TL'dir. Bu fazlalık tasarruf veya yatırım için kullanılabilir.
Tasarruf (Savings)
Gelirinizden giderlerinizi çıkarıp kalan pozitif farkın ayrılan kısmıdır. İdeal olan, her ay net gelirinizin en az %20-%30’unu tasarruf etmektir. Örnek: 7.500 TL net geliriniz varsa 1.500 TL-%2.250 TL arasında bir tasarruf hedefi kişisel finans yönetiminde sağlıklı kabul edilir.
Yatırım (Investment)
Tasarruf ettiğiniz parayı belirli getiri beklentisiyle çeşitli finansal araçlara (hisse senedi, tahvil, bireysel emeklilik, altın vb.) yönlendirme işlemidir. Düzenli yatırımlar, finansal özgürlüğe ulaşmada önemli rol oynar.
Aciliyet Fonu (Emergency Fund)
Beklenmedik harcamaların (işsizlik, sağlık sorunları, ani tamirat vb.) karşılanması için oluşturulan para birikimidir. İdeal aciliyet fonu, sabit giderlerinizin en az 3-6 aylık tutarını kapsamalıdır. Örnek: Aylık 5.000 TL sabit gideriniz var ise aciliyet fonunuz en az 15.000-30.000 TL olmalıdır.
Harcanabilir Gelir (Disposable Income)
Vergi ve zorunlu giderler çıktıktan sonra serbestçe kullanılabilecek gelir tutarıdır. Bu gelirle eğlence, tatil, kişisel bakım gibi ihtiyaçlarınızı karşılayabilirsiniz.
Kredi ve Borç (Debt)
Gelecekte geri ödenmek üzere alınan finansal yükümlülüklerdir. Aylık bütçede borçların düzenli kontrolü, toplam gelirin %30’unu aşmaması finansal sağlığınız için önemlidir. Örnek: Aylık 7.500 TL net geliriniz varsa toplam aylık kredi taksitleriniz 2.250 TL’den fazla olmamalıdır.
Bütçe Açığı (Budget Deficit)
Geliriniz giderlerinizden az ise bütçeniz açıktadır. Uzun vadede sürdürülebilir değildir ve öncelikle gider azaltımı veya gelir artırımı gerektirir.
Bütçe Fazlası (Budget Surplus)
Geliriniz giderlerden fazla ise bütçeniz fazladır. Bu fazlalık tasarruf, yatırım veya borç kapatmada kullanılabilir. Finansal güvence için kritik bir göstergedir.
Aylık Bütçe Oluşturmanın Temel Adımları
- Net gelirinizi belirleyin: Maaş, serbest gelir gibi tüm kaynaklardan elde ettiğiniz net tutarı hesaplayın.
- Giderlerinizi listeleyin: Sabit ve değişken harcamalarınızı tarafsızca kaydedin.
- Bütçe dengenizi hesaplayın: Toplam gelir - toplam gider.
- Tasarruf ve yatırım hedefleri koyun: Net gelirin en az %20’sini tasarrufa ayırmaya çalışın.
- Borçlarınızı kontrol edin: Aylık taksitlerin gelirinizin %30’unu geçmediğine dikkat edin.
- Düzenli olarak takip edin: Harcamalarınızı düzenli defter veya uygulamalarla takip ederek bütçenizi güncel tutun.
Aylık Bütçe İçin Örnek Tablo
| Gelir/Gider Kalemi | Aylık Tutar (TL) |
|---|---|
| Net Gelir | 7.500 |
| Sabit Giderler (Kira, Fatura vb.) | 2.000 |
| Değişken Giderler (Market, Eğlence, Ulaşım) | 2.000 |
| Toplam Gider | 4.000 |
| Bütçe Dengesi (Net Gelir - Toplam Gider) | 3.500 |
| Tasarruf Hedefi (%20) | 1.500 |
| Yatırım veya harcanabilir kısmı | 2.000 |
Sıkça Sorulan Sorular
Aylık bütçe yaparken sabit giderleri nasıl belirlemeliyim?
Sabit giderler her ay düzenli olarak ödediğiniz tutarlardır. Kira, elektrik, su, internet, kredi taksitleri gibi harcamalar sabit gider kapsamında değerlendirilir. Bu kalemleri doğru belirlemek için son 3-6 ayın faturalarını ve ödemelerinizi gözden geçirin.
Tasarruf için bütçemde ne kadar ayırmalıyım?
Kişisel finans uzmanları aylık net gelirinizin en az yüzde 20'sini tasarruf etmenizi önerir. Ancak gelir ve gider dengenize göre bu oran esneyebilir. Önemli olan düzenli ve kalıcı tasarruf yapmaktır.
Bütçe açığını önlemek için ne yapmalıyım?
Bütçe açığını kapatmak için öncelikle değişken giderlerinizi gözden geçirip gereksiz harcamaları azaltmalısınız. Ayrıca ek gelir kaynakları yaratmak, borç yönetimini sıkı tutmak da önemli adımlardır.
Acil durum fonu neden önemlidir ve ne kadar olmalıdır?
Beklenmedik durumlarda finansal zorluk yaşamamak için en az 3-6 aylık sabit giderleriniz kadar bir acil durum fonu oluşturmalısınız. Bu para, iş kaybı, sağlık giderleri gibi acil durumlarda kullanılabilir ve borçlanmanızı önler.
Aileler İçin Pratik Aylık Bütçe Rehberi: ÖrnekSonraki ›
Aylık Bütçe Performansınızı Doğru Ölçmenin 5 T
İlgili Yazılar
Aylık Bütçe ve Kredi Kartı Kullanımı: Avantajlar ve Sınırlamalar
Aylık bütçe ve kredi kartı kullanımı, kişisel finans yönetiminde iki önemli kavramdır. Her iki yöntem de harcama ve tasa
Aylık Bütçe Hakkında Sık Sorulan 7 Soru
Aylık bütçe planlama, kişisel finansın temel taşlarından biridir. Doğru bir bütçe planı, gelirinizi etkili bir şekilde y