Aylık Bütçe Sorunları: Nedenleri ve Çözüm Yolları
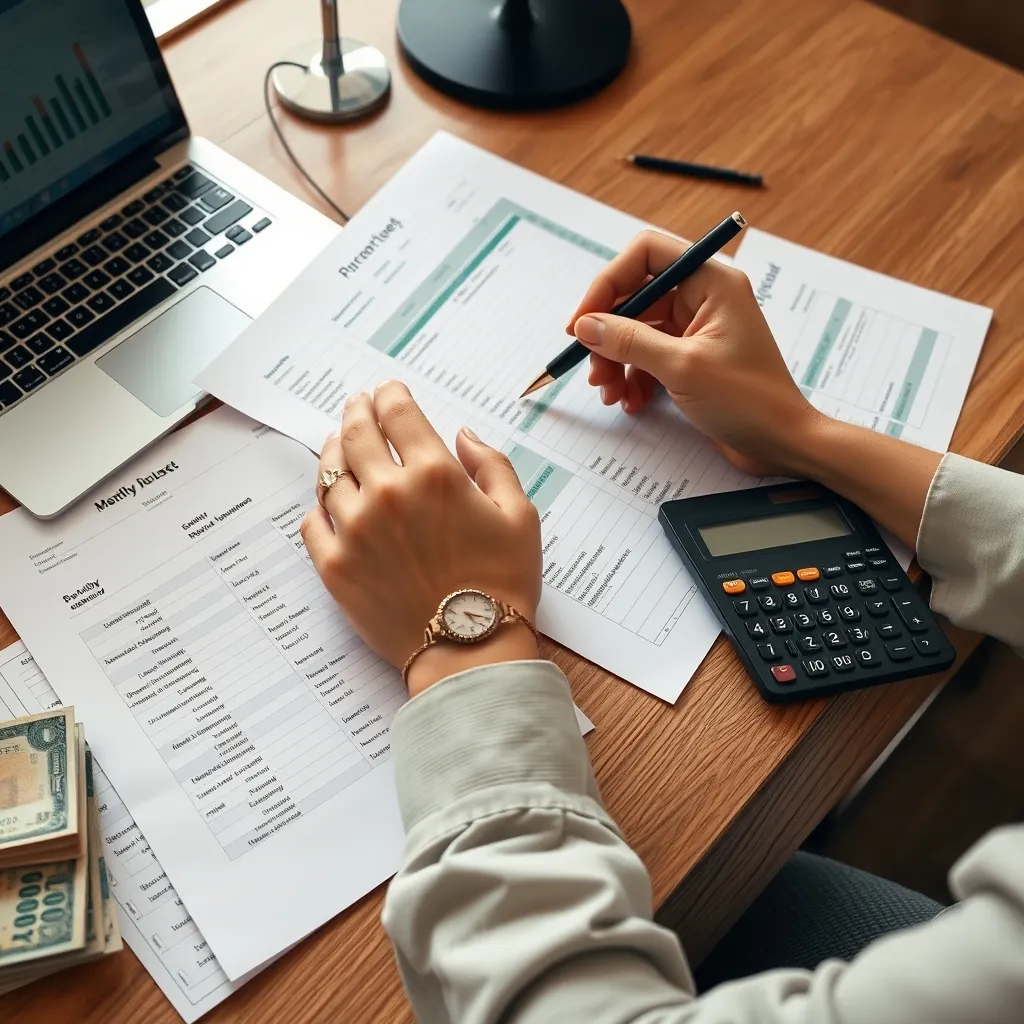
Aylık bütçe yönetimi, finansal sağlığın temel taşıdır. Ancak birçok kişi, gelir ile giderlerini dengeleyemediği için çeşitli bütçe sorunları yaşamaktadır. Bu rehberde, aylık bütçe sorunlarının temel nedenlerini ve her bir probleme yönelik pratik, somut çözümleri ele alacağız.
Aylık Bütçe Sorunlarının Temel Nedenleri
1. Gelirin Yetersizliği ve Düzensizliği
Geliriniz, aylık sabit giderlerinizi karşılamakta zorlanıyorsa veya geliriniz ay içinde düzenli değilse, bütçe sorunları kaçınılmazdır.
- Neden: Düşük maaş, serbest çalışma gelirindeki dalgalanmalar, beklenmedik gelir düşüşleri.
- Sonuç: Temel ihtiyaçlar için bile nakit akışı sıkışır, borçlanma riski artar.
2. Harcama Bilincinin Olmaması
Kişisel finans yönetiminde birçok kişi gelirine uygun olmayan harcamalar yapar. Plansız ve kontrolsüz harcama alışkanlıkları bütçeyi zorlar.
- Neden: Harcama kaydı tutmamak, kampanyalara ve alışverişe gereğinden fazla kapılmak.
- Sonuç: Hangi kalemden ne kadar harcandığını bilmeme, gereksiz tasarruf kısıtlamaları nedeniyle manevi yıpranma.
3. Borçlanma ve Kredi Yönetiminde Problemler
Yüksek faizli borçlar ve ödenemeyen kredi taksitleri aylık bütçeyi derinden sarsar.
- Neden: Acil nakit ihtiyacında kredi kartı ve kredilere başvurmak, geri ödeme planlarının olmaması.
- Sonuç: Faiz yükü artar, borç sarmalı içerisine girilir.
4. Ani ve Beklenmedik Harcamalar
Sabit birikim yoksa, sağlık, araç veya ev giderlerinde yaşanan sürpriz masraflar bütçeyi altüst eder.
- Neden: Acil durum fonunun bulunmaması.
- Sonuç: Kredi kartına veya borca başvurma zorunluluğu.
Somut ve Uygulanabilir Çözüm Yolları
1. Gerçekçi ve Ayrıntılı Gelir-Gider Tablosu Hazırlayın
Gelir ve giderlerinizi detaylı kategorilere ayırarak (kiralar, faturalar, yiyecek, ulaşım, eğlence vb.) aylık giderlerinizi yazılı hale getirin. Örnek tablo:
| Kategori | Bütçe (TL) | Gerçekleşen Harcama (TL) |
|---|---|---|
| Kira | 1.500 | 1500 |
| Faturalar (elektrik, su, internet) | 450 | 480 |
| Gıda | 1.200 | 1.100 |
| Ulaşım | 300 | 320 |
| Eğlence | 400 | 600 |
| Diğer | 150 | 200 |
| Toplam | 4.000 | 4.200 |
Giderlerinizi düzenli olarak takip ederek nerelerde aşırı harcama yaptığınızı görebilirsiniz.
2. Gider Kısıtlamasında Önceliklendirme Yapın
Gereksiz harcamaları tespit edip bu kalemleri kısıtlamaya odaklanın. Örneğin, aylık eğlence harcaması 600 TL yerine 300-350 TL'ye çekilebilir. Ayda 250-300 TL tasarruf yılda 3.000-3.600 TL ek bütçe demektir.
3. Acil Durum Fonu Oluşturun
Gelirinizin %10-20'si oranında, mümkünse 3-6 aylık gider tutarında bir birikim planlayın. Örneğin, aylık gideriniz 4.000 TL ise 12.000-24.000 TL arası acil durum fonu hedefleyin. Bu, beklenmedik harcamalar karşısında kredi veya kredi kartına yönelmeyi önler.
4. Borçları Önceliklendirip Yapılandırın
Kredi kartı ve tüketici kredisi gibi yüksek faizli borçların ödemesini önceliklendirin. Geri ödeme planları yaparak aylık maksimum gelirinizin %30-35'ini borç ödemelerine ayırabilirsiniz. Gerekirse bankalarla taksit ve faiz oranı indirimi talep edin.
5. Gelir Artırıcı ve Tasarruf Yöntemlerini Uygulayın
- Ek iş veya freelance projelerle gelirinizi en az %10 artırmayı hedefleyin.
- Daha az elektrik ve su tüketimi, toplu taşıma kullanımı gibi küçük tasarruflarla aylık giderinizi %5-10 azaltabilirsiniz.
Bütçe Sorunlarını Önlemek için Alabileceğiniz Önlemler
- Harcamalarınızı haftalık takip edin. Ay sonu sürpriz harcamaların önüne geçmek için hafta başına 1000 TL bütçe ayırıp aşan kalemlere tamamen kapatın.
- Otomatik birikim yapın. Her maaş aldığınızda otomatik olarak belirli bir miktarı tasarruf hesabınıza aktarın. Örneğin ayda 500 TL.
- Alışverişte 24 saat kuralını uygulayın. İsteklerinizi 24 saat erteleyerek gereksiz harcamaları azaltın.
- Bütçe planınızı her ay gözden geçirin ve revize edin. Gelir veya gider değişikliğine göre uyarlamalar yapın.
Sıkça Sorulan Sorular
Gelirim düzensizse nasıl bütçe yapmalıyım?
Geliriniz düzensizse en düşük aylık gelirinizi baz alarak bütçe hazırlayın. Fazla gelirleri tasarrufa aktarın. Acil durum fonunu büyüterek aylar arası gelir dalgalanmalarına karşı tampon oluşturun.
Kredi kartı borcunu nasıl azaltabilirim?
Aylık bütçenizin en fazla %30-35'ini kredi kartı ve borç ödemelerine ayırarak plan yapın. Öncelikle yüksek faizli borçlarınızı kapatmaya odaklanın ve harcamalarınızı minimize edin.
Tasarruf etmek için en etkili yöntem nedir?
Otomatik tasarruf sistemleri kurmak en etkili yöntemdir. Maaşınız yattığında belirli bir tutar (örneğin aylık 500 TL) otomatik olarak ayrı bir hesaba çekilmelidir. Ayrıca harcama takibi ve gereksiz olanları erteleme alışkanlığı geliştirmelisiniz.
Aylık giderlerde sürpriz harcamalarla nasıl başa çıkarım?
3-6 aylık giderlerinizi karşılayacak acil durum fonu oluşturun. Bu fon beklenmedik sağlık, bakım veya tamirat giderlerini kredi kullanmadan karşılamanızı sağlar.
Aylık Bütçe Bakım Takvimi: Uzun Vadede FinansaSonraki ›
Aylık Bütçe Yaparken Sıkça Yapılan Yanlışlar v
İlgili Yazılar
Aylık Bütçe ve Kredi Kartı Kullanımı: Avantajlar ve Sınırlamalar
Aylık bütçe ve kredi kartı kullanımı, kişisel finans yönetiminde iki önemli kavramdır. Her iki yöntem de harcama ve tasa
Aylık Bütçe Hakkında Sık Sorulan 7 Soru
Aylık bütçe planlama, kişisel finansın temel taşlarından biridir. Doğru bir bütçe planı, gelirinizi etkili bir şekilde y